Muchas familias creen que el seguro de vida mira solo la edad y la salud. El 11 de septiembre, The Wall Street Journal Buy Side, en un texto de Kimberly Lankford, explicó otra pieza del expediente: el registro de vehículos motorizados, o MVR. Las aseguradoras suelen pedirlo al evaluar el riesgo, también en muchas solicitudes sin examen médico.
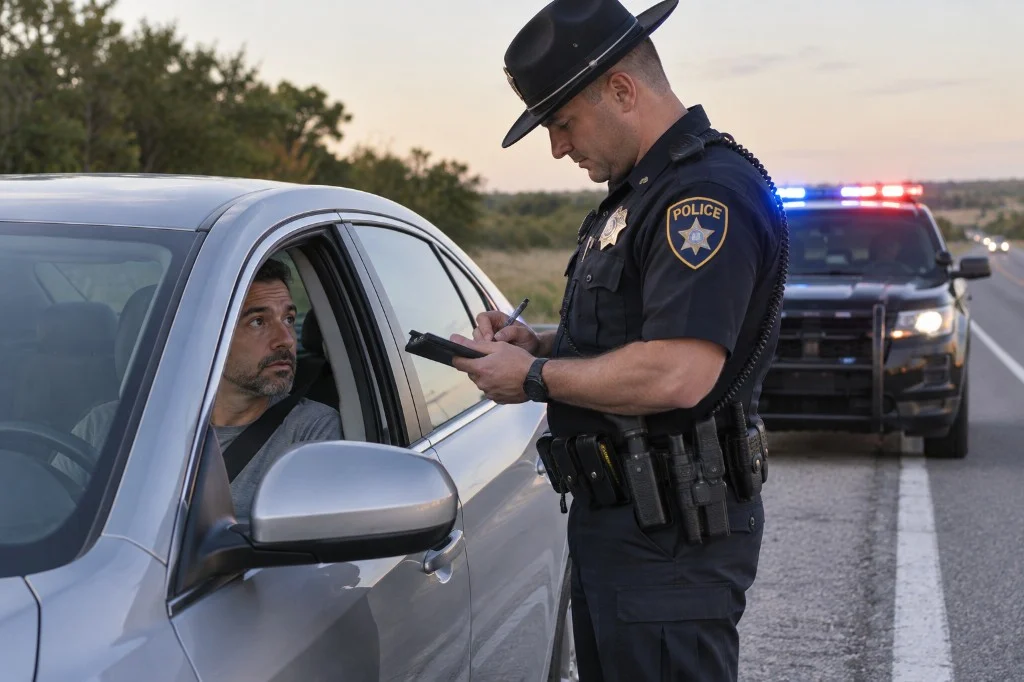
El MVR puede mostrar infracciones en movimiento, accidentes, condenas por manejar bajo la influencia y licencias suspendidas o revocadas. Como cada estado guarda sus propios registros, las compañías a menudo usan agregadores nacionales para reunir esa información. Usted no tiene que “llevar el papel a la cita”. Al firmar la autorización de la solicitud, suele permitir esa consulta.
Qué suele pesar más — y qué no
Una infracción en movimiento, como un exceso de velocidad, muchas veces no cambia una cotización por sí sola. Dos o más en dos o tres años pueden impedir la mejor categoría preferente: la clasificación para solicitantes que la compañía considera de menor riesgo. Tres o más en tres años comúnmente pueden resultar en categoría estándar o en un cargo adicional. Las multas de estacionamiento y otras infracciones menores sin movimiento, por lo general, no afectan la cotización de vida.
Las condenas recientes por DUI, DWI o manejo imprudente reciben más atención. Según la compañía y el tiempo transcurrido, pueden causar aplazamiento, rechazo o un cargo temporal llamado flat-extra: un extra que se suma a la prima durante un número de años. Un DUI no descalifica automáticamente a toda persona. Sí suele hacer más difícil la mejor categoría. Un historial reciente también puede cerrar programas sin examen y exigir una evaluación completa.
El artículo señaló que, para solicitantes mayores, un mal historial o accidentes recientes a veces se leen también como una señal de problemas médicos, de medicamentos o de memoria. Eso no significa que un accidente “pruebe” una enfermedad. Significa que la compañía puede pedir más información.
Un ejemplo sencillo
Imagine a Carlos, de 54 años. Tiene una multa de velocidad de hace once meses y un DUI de hace tres años. Pide una cotización “preferente” que vio en un anuncio. Si la compañía usa un período de cinco años para condenas graves, esa cotización publicitaria no es su precio. Otra compañía, con otro manual, podría ofrecer estándar o un flat-extra por unos años. El mismo expediente no produce el mismo resultado en todas partes.
Por eso conviene reunir fechas antes de solicitar: multas, accidentes, suspensiones y condenas. La información precisa no “limpia” el registro. Evita una expectativa que el expediente no sostiene.
Qué puede significar esto para su familia
¿Le afecta a usted? Si va a solicitar cobertura nueva, sí: el MVR puede entrar en el archivo aunque usted se sienta sano. ¿Cancela una póliza que ya tiene? No. Un artículo sobre cómo se evalúa una solicitud nueva no cambia un contrato vigente.
El tiempo después de una infracción grave a veces mejora la categoría. Esperar también significa que usted es mayor. No hay una regla única de “en X años ya es preferente”. Los manuales varían. La NAIC explica que la suscripción acelerada usa fuentes externas —incluido, en muchos casos, el historial de manejo— precisamente para acortar plazos. Eso no sustituye la verdad en la solicitud.
Qué puede hacer ahora
Anote el historial con fechas, no de memoria vaga. Mencione suspensiones o condenas antes de llenar papeles. Responda con verdad. Si un programa sin examen no encaja, pregunte por una evaluación completa en vez de insistir en un anuncio.
Mejor Vida Seguros ayuda a familias hispanas a comparar opciones de seguro de vida en inglés y en español. Para pedir información o una cotización, llame al 402-440-5438. La aprobación, la cobertura y las primas dependen del solicitante, el producto, la disponibilidad y los requisitos de suscripción de la compañía.
Preguntas frecuentes
¿Una multa de estacionamiento sube mi seguro de vida?
Por lo general no. El artículo de Buy Side indica que las infracciones menores sin movimiento normalmente no afectan la cotización de vida.
¿Un DUI significa que me van a rechazar?
No de forma automática. Puede encarecer, aplazar o, en algunos casos recientes o repetidos, llevar a un rechazo. Las reglas varían según la compañía.
¿Esto cambia una póliza que ya pagué?
No. Describe cómo se revisa una solicitud nueva. No reescribe un contrato que ya está en vigor.
¿Quiere hablar con alguien sobre su situación?
En Mejor Vida Seguros ayudamos a las familias a entender sus opciones con claridad — sin presión. Llame al 1-402-440-5438.
Recursos relacionados
Fuentes (referencia autoritativa)