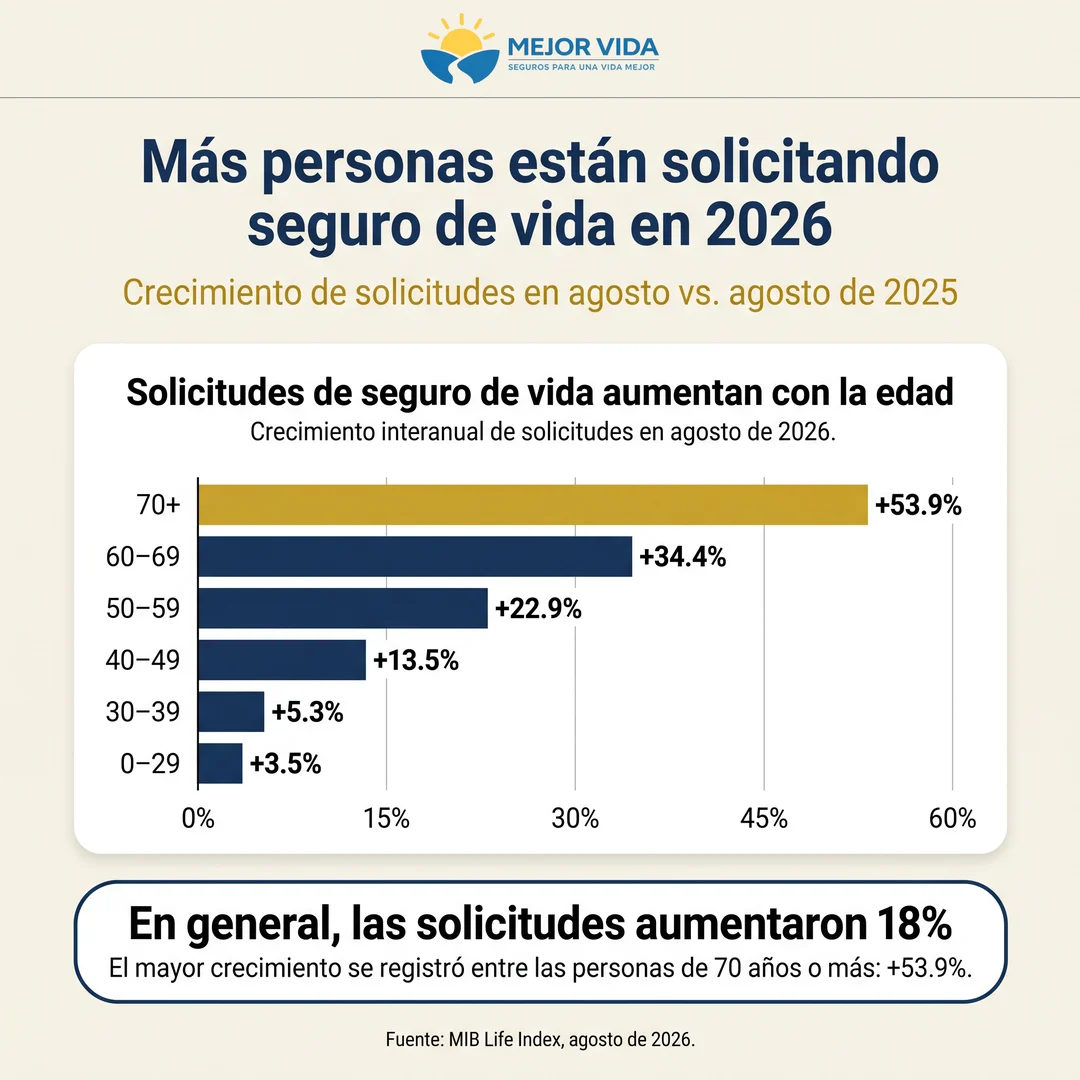
Cuando una familia espera para “más adelante” el seguro de vida, a veces lo hace porque cree que a cierta edad ya nadie solicita. Los datos de agosto pintan otra escena. El 10 de septiembre, InsuranceNewsNet informó que la actividad de solicitudes de seguro de vida en agosto de 2026 subió 18% frente al mismo mes de 2025. Según el MIB Life Index, ese fue el mayor crecimiento interanual que el índice ha registrado para un agosto.
Ese número importa, pero hay que leerlo con calma. El MIB Life Index mide solicitudes entre aseguradoras de vida afiliadas. No publica lo que usted pagaría. Tampoco cuenta cuántas pólizas se emitieron. Una solicitud es el primer paso. La aprobación, el monto y la prima llegan después, si llegan.
Qué midió el índice en agosto
Frente a julio, la actividad casi no se movió: bajó 0.6%. El salto grande es el comparativo anual. Todos los grupos de edad crecieron respecto a agosto de 2025. Los aumentos más altos estuvieron después de los 50: 22.9% entre 50 y 59 años, 34.4% entre 60 y 69, y 53.9% a los 70 años o más. Las bandas más jóvenes también crecieron, pero menos.
En los primeros ocho meses de 2026, la actividad total superó en 15.6% la del mismo período de 2025. Por producto, las solicitudes de seguro a término subieron 24.7%. El término cubre un plazo escrito. Las de vida entera, una cobertura permanente que suele acumular valor en efectivo mientras el contrato se mantiene, subieron 23.3%. Las de vida universal —una forma permanente con primas y componentes que pueden ser más flexibles según el contrato— crecieron 8.3%.
InsuranceNewsNet también señaló que el término creció en todos los grupos de edad, mientras que vida entera y vida universal crecieron sobre todo entre solicitantes de 40 años o más. Eso no significa que un producto sea “el correcto” para su hogar. Significa que la demanda se repartió en más de un tipo de cobertura.
Qué no dice el 18%
No dice que las primas bajaron. No dice que toda persona de 70 años será aprobada. No dice que su expediente será igual al de su vecino. La salud, el tabaco, la edad, el monto pedido, la aseguradora y el estado siguen formando parte de la evaluación. Un índice de solicitudes es un termómetro de interés, no una cotización.
Imagine a doña Rosa, de 67 años. Lee que las solicitudes de su grupo de edad subieron más de 30% y piensa: “entonces ahora es fácil”. En la práctica, su solicitud todavía pasa por preguntas de salud y por las reglas de la compañía. El dato de agosto le dice que no está sola al preguntar. No le promete un sí.
Qué puede significar esto para su familia
Si alguien depende de su ingreso, o del trabajo no remunerado que usted hace en casa, esperar no congela el precio. La edad sigue contando cuando se solicita. El aumento entre adultos mayores muestra que muchas familias están revisando cobertura más tarde, no que el mercado se volvió automático.
¿Esto cancela una póliza que ya tiene? No. Un índice de solicitudes no modifica su contrato. ¿Debe comprar esta semana porque el número subió? No por el número solo. El paso útil es decidir para qué quiere el dinero —gastos finales, reemplazo de ingresos, deudas— y pedir información con sus datos reales.
Un seguro de gastos finales suele ser una póliza pequeña de vida entera. No le paga a la funeraria. Tras un reclamo elegible, paga un beneficio en efectivo al beneficiario que usted nombra. El término, en cambio, cubre un número de años. Ninguno de los dos es “el producto del MIB”. El índice solo cuenta quién está pidiendo papeles.
Qué puede hacer ahora
Anote quién dependería de usted y durante cuántos años. Separe lo que es un gasto único, como un funeral, de las cuentas mensuales que seguirían. Pida una cotización con información verdadera. Responda las preguntas de salud con honestidad. Nombre un beneficiario y un segundo nombre.
Mejor Vida Seguros ayuda a familias hispanas a comparar opciones de seguro de vida en inglés y en español. Para pedir información o una cotización, llame al 402-440-5438. La aprobación, la cobertura y las primas dependen del solicitante, el producto, la disponibilidad y los requisitos de suscripción de la compañía.
Preguntas frecuentes
¿El 18% significa que las primas bajaron?
No. El índice mide solicitudes, no precios. Su prima sigue dependiendo de su expediente y de la compañía.
¿Una solicitud es lo mismo que una póliza emitida?
No. La solicitud es el inicio. La compañía todavía puede aprobar, posponer, limitar el monto o no ofrecer cobertura.
¿A los 70 años ya es demasiado tarde para preguntar?
El dato de agosto muestra que muchas personas de 70 años o más sí solicitaron. Eso no garantiza aprobación. Preguntar con información real es distinto a asumir que no hay opciones.
¿Quiere hablar con alguien sobre su situación?
En Mejor Vida Seguros ayudamos a las familias a entender sus opciones con claridad — sin presión. Llame al 1-402-440-5438.
Recursos relacionados
Fuentes (referencia autoritativa)