El 18 de septiembre, The Wall Street Journal Buy Side publicó un artículo sobre cómo el peso entra en una solicitud de seguro de vida. No es un tema de moda. Es parte de la suscripción: el proceso con el que una compañía mira la salud y otros factores para asignar una clase y decidir qué precio puede ofrecer.
Las aseguradoras suelen usar tablas de estatura y peso. Muchas también miran el índice de masa corporal, o IMC, una cifra que relaciona peso y estatura. Los Centros para el Control y la Prevención de Enfermedades (CDC) explican el IMC como una herramienta de detección, no como un diagnóstico médico completo. En seguros, esa cifra es un dato más junto con la edad, el tabaco, la presión, el azúcar en sangre y el historial que usted declara.
Qué significa “preferido” frente a “estándar”
Según las compañías citadas por el periódico, algunos solicitantes que caen en rangos de peso que la aseguradora llama preferidos pueden pagar hasta un 25% menos que quienes reciben tarifa estándar. Esa comparación es ilustrativa. No es una promesa para su expediente. Cada compañía escribe su propia tabla. Lo que una llama preferido, otra puede llamar estándar.
Si el peso está por encima del rango que esa compañía usa para la mejor clase, la solicitud puede quedar en tarifa estándar o recibir una clasificación por tabla. Una tabla añade niveles de riesgo y, en la práctica, suele subir el costo. El artículo también señaló que algunas compañías permiten más flexibilidad con un IMC alto cuando el solicitante es mayor y no fuma. Otra vez: es la regla de esa compañía, no una norma nacional única.
El examen y la honestidad
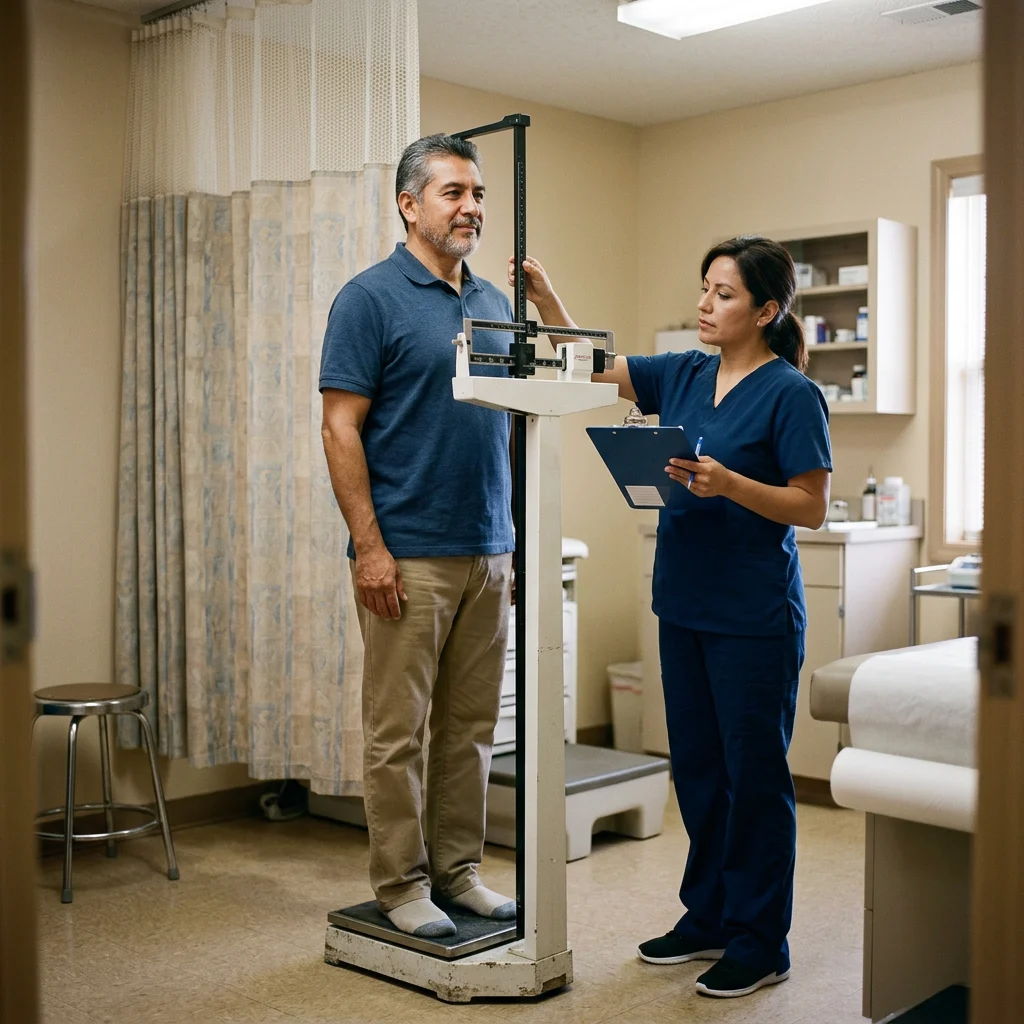
Un examen médico para un seguro de vida puede incluir estatura y peso, además de otras pruebas que la compañía pida. Si usted está cerca de otro rango de IMC, un cambio de peso antes del examen podría influir en la clase. Nadie puede garantizarle un ahorro concreto. Lo que sí es claro: declare el peso con exactitud. Ocultar información puede poner en riesgo la póliza más adelante, cuando la compañía revise el reclamo o el período de impugnación —una ventana después de emitir la póliza en la que la compañía puede revisar con más detalle las respuestas que usted dio.
Bajar de peso después de que la póliza ya está emitida, por lo general, no reduce la prima por sí solo. Para pedir una clase mejor suele hacer falta una solicitud nueva y otra evaluación. Un artículo del periódico no obliga a su aseguradora a recalcular lo que usted paga hoy.
Imagine a Martín, de 54 años. Lee que “el 25%” y espera esa rebaja si pierde diez libras. En la práctica, su clase depende de la tabla de la compañía que reciba la solicitud, de si fuma, de otros hallazgos del examen y del monto pedido. El 25% es un ejemplo de la diferencia entre clases, no un cupón.
Qué hacer con esta noticia
¿Le afecta? Si va a solicitar un seguro de vida con examen o con tablas de build, sí como contexto. Un seguro de gastos finales a veces se ofrece con preguntas de salud más cortas y sin el mismo examen; las reglas siguen siendo de cada producto. ¿Debe posponer una solicitud solo por el titular? No necesariamente. Esperar también deja pasar el tiempo, y la edad cuenta. ¿Cancela una póliza que ya tiene? No.
Anote su estatura y peso actuales. Responda las preguntas de salud con verdad. Si está comparando termino —cobertura por un plazo escrito— o vida entera, pida números con sus datos reales en lugar de usar el 25% del artículo como presupuesto.
Mejor Vida Seguros ayuda a familias hispanas a comparar opciones de seguro de vida en inglés y en español. Para pedir información o una cotización, llame al 402-440-5438. La aprobación, la cobertura y las primas dependen del solicitante, el producto, la disponibilidad y los requisitos de suscripción de la compañía.
Preguntas frecuentes
¿El 25% es lo que yo voy a ahorrar?
No. Es una cifra ilustrativa que el periódico atribuyó a rangos preferidos frente a estándar. Cada tabla es distinta.
¿Si bajo de peso después de emitir, baja la prima sola?
Por lo general, no. Suele hacer falta una solicitud nueva y otra evaluación.
¿Puedo omitir libras en la solicitud?
No. Declare el peso con exactitud. Una respuesta falsa puede poner en riesgo la póliza.
¿Quiere hablar con alguien sobre su situación?
En Mejor Vida Seguros ayudamos a las familias a entender sus opciones con claridad — sin presión. Llame al 1-402-440-5438.
Recursos relacionados
Fuentes (referencia autoritativa)