Historia 1: Un proyecto busca resumir la información de ciertos seguros de vida y anualidades
El 17 de septiembre, un comité de la Cámara de Representantes que trata banca y seguros votó para avanzar el proyecto de ley de la Cámara 10234. Ese proyecto se llama CLEAR Forms Act. El comité publicó el texto el 16 de septiembre. Esto es lo que busca: un resumen corto y claro de ciertos contratos de seguro de vida y anualidades. Una anualidad es un contrato que usted compra a una aseguradora: usted entrega dinero y, más adelante, la compañía le paga un ingreso o le suma intereses según reglas escritas. Ese resumen mostraría los costos, los riesgos y las reglas principales en un solo lugar, en vez de dejarlos escondidos en un paquete grueso.
Hoy esa información suele llegar en un folleto legal largo. Un resumen de una o dos páginas, parecido a las páginas cortas de los fondos mutuos (cuentas de inversión compartidas), ayudaría a ver los cargos que siguen, el cargo por rescate —lo que una compañía puede descontar si usted saca dinero o cancela durante un período escrito— y cómo se paga la prestación por fallecimiento. La prestación por fallecimiento es el dinero que se paga si la persona asegurada muere mientras el contrato está vigente. El resumen corto sería especialmente útil al comparar un seguro de vida variable, una póliza cuyo valor en efectivo puede subir o bajar con las opciones de inversión del contrato.
¿Le afecta esta semana? Solo como noticia de Washington. El proyecto todavía no es ley: pasa al pleno de la Cámara y luego podría cambiar en el Senado. Una votación de comité no baja primas ni reescribe un contrato que ya tiene. Si más adelante existe un resumen oficial, úselo junto con el contrato completo antes de firmar.
¿Quiere conocer todos los detalles?
Historia 2: Carolina del Sur pide al tribunal intervenir una aseguradora de anualidades
Una anualidad es un contrato que usted compra a una aseguradora. Usted entrega dinero. Más adelante la compañía le paga un ingreso o le suma intereses, según las reglas escritas. No es una cuenta de banco.
El 16 de septiembre, Insurance Journal informó que el Departamento de Seguros de Carolina del Sur —la oficina estatal que vigila a las aseguradoras— pidió a un juez tomar el control de dos compañías relacionadas: Atlantic Coast Life, que vende anualidades, y Southern Atlantic Reinsurance. El reaseguro es el seguro que una aseguradora compra a otra compañía para compartir el riesgo. Southern Atlantic Reinsurance es una compañía relacionada que asume parte de ese riesgo.
El estado pidió una “rehabilitación.” Eso no es atención médica. Es un proceso judicial de toma de control. Un juez puede poner a cargo de la compañía en problemas a una persona elegida por el estado. El trabajo de esa persona es intentar arreglar las finanzas de la compañía y seguir pagando a quienes tienen contratos. El tribunal todavía no ha decidido. Esta noticia solo dice que el estado lo pidió.
El reporte indica que esto cubriría dos tipos de anualidad. Una anualidad fija suma intereses a una tasa fijada en el contrato. Una anualidad vinculada a un índice suma intereses en parte siguiendo un índice de mercado: un puntaje publicado de acciones u otros mercados. Usted no es dueño de esas acciones. Mientras dura este proceso judicial, a veces una familia no puede sacar dinero, o no puede cancelar el contrato y llevarse el efectivo restante (ese paso de cancelar y cobrar se llama rescate) por un tiempo.
Estos casos son poco frecuentes. No significan que todas las anualidades estén en problemas. Cada estado también tiene un fondo de respaldo, a menudo llamado asociación estatal de garantía. Si una aseguradora no puede pagar, ese fondo puede pagar parte de lo que le deben, hasta un límite en dólares fijado por el estado. No siempre paga el total, y puede no pagar de inmediato. Conserve sus estados de cuenta. Si su contrato es de otra compañía, este pedido no lo cambia.
¿Quiere conocer todos los detalles?
Historia 3: Cómo puede influir el peso en el costo de un seguro de vida
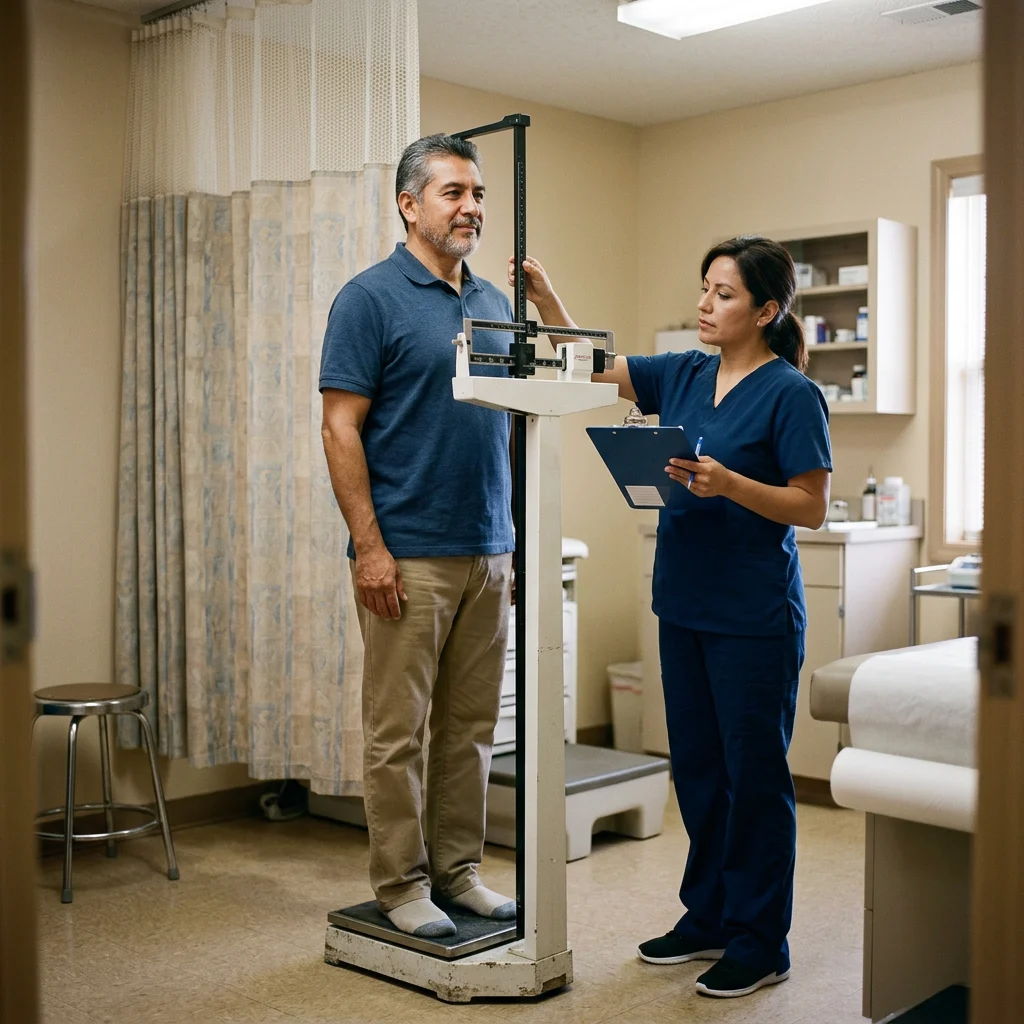
El 18 de septiembre, The Wall Street Journal Buy Side explicó cómo las aseguradoras usan tablas de estatura y peso, incluido el índice de masa corporal, al evaluar una solicitud. El índice de masa corporal es un número que se calcula con el peso y la estatura. La suscripción es la revisión que hace la compañía de su salud y otros datos para decidir en qué grupo de precio queda y cuánto puede cobrarle.
Según las compañías citadas, algunos solicitantes en rangos de peso “preferidos” —el grupo de precio mejor, y por lo general más barato, de la compañía— pueden pagar hasta un 25% menos que las personas en el grupo de precio usual, llamado “estándar.” Esa cifra del 25% es solo un ejemplo. Cada compañía tiene su propia tabla. Un índice de masa corporal más alto puede llevar al grupo usual o a una “clasificación por tabla,” que son cargos extra encima del precio usual. Algunas compañías son más flexibles con un índice de masa corporal alto si la persona es mayor y no fuma.
El examen médico puede incluir estatura y peso. Declare el peso con exactitud; ocultarlo puede poner en riesgo la póliza. Bajar de peso después de emitida, por lo general, no reduce la prima sin una solicitud nueva. ¿Cancela una póliza vigente? No. Un artículo sobre cómo se evalúa una solicitud nueva no cambia un contrato ya en vigor.
¿Quiere conocer todos los detalles?
Mejor Vida Seguros
Mejor Vida Seguros ayuda a familias hispanas a comparar opciones de seguro de vida en inglés y en español. Para pedir información o una cotización personalizada, llame al 402-440-5438.
Aviso: Este artículo ofrece información educativa general. No es asesoramiento legal, fiscal ni financiero personalizado.
El contenido cubre noticias de seguro de vida publicadas entre el 13 y el 19 de septiembre de 2026. La aprobación, la cobertura y las primas dependen del solicitante, el producto y los requisitos de la aseguradora.
© 2026 Mejor Vida Seguros. Todos los derechos reservados.